工业减碳 政策指向与重点行业分析
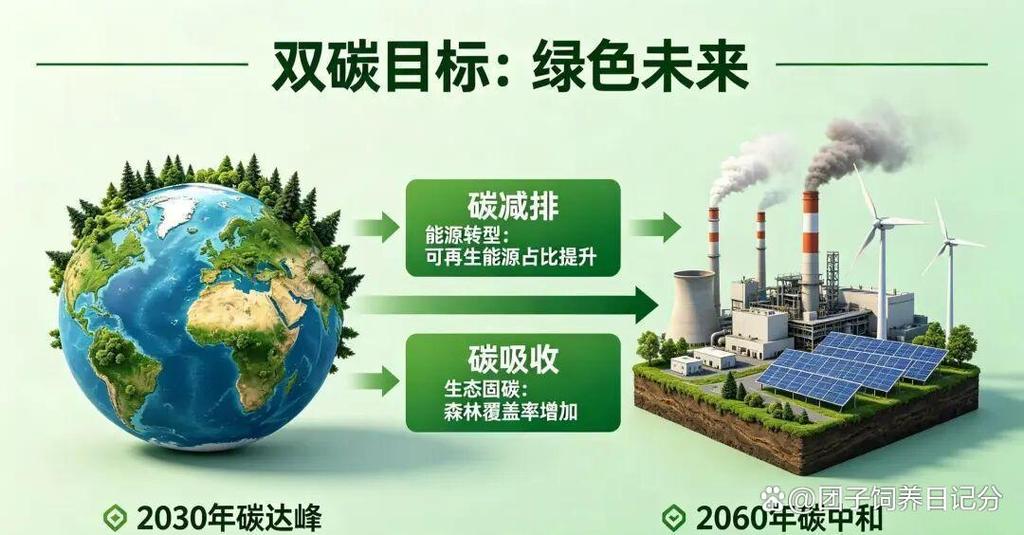
工业减碳是实现碳达峰碳中和目标的关键领域。我国工业领域碳排放占全国总量约65%,其中钢铁、建材、有色、石化化工等行业占比超八成。如何推进工业减碳?政策工具指向哪里?哪些行业需重点盯防?本文将系统梳理。
一、工业减碳的路径:源头、过程、末端三管齐下
工业减碳需从能源结构、生产工艺、末端治理三个维度协同发力。
源头替代是根本之策。推动工业用能电气化,提高绿电在工业用电中的比例;在难以电气化的高温工艺中,探索氢能、生物质能替代化石能源。例如钢铁行业用氢基直接还原替代焦炭还原,水泥行业用替代燃料减少煤炭消耗。
过程优化聚焦能效提升与资源循环。推广高效电机、余热余压回收、能源梯级利用等成熟技术;推进工业固废综合利用,发展循环经济,减少原生资源消耗带来的碳排放。
末端治理包括碳捕集利用与封存(CCUS)。针对水泥、化工等过程排放难以避免的行业,CCUS是深度脱碳的兜底技术。目前国内已建成年捕集能力超百万吨的示范项目,但成本与能耗仍是规模化瓶颈。
二、政策到底指啥?核心工具箱拆解
工业减碳政策体系可归纳为“四类工具”:
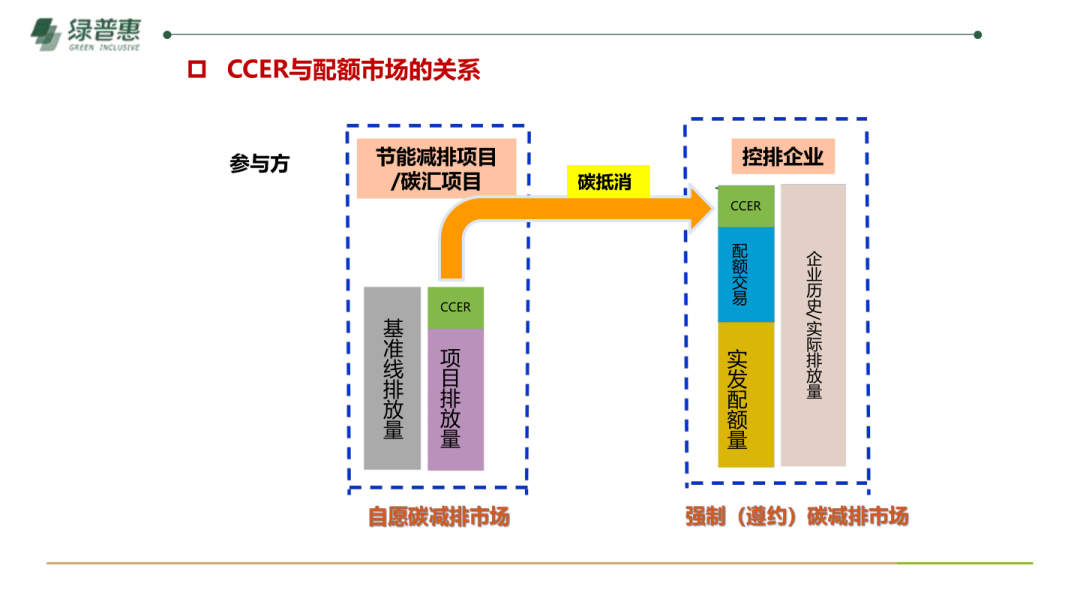
一是碳市场约束。 全国碳排放权交易市场已覆盖电力行业,并逐步向钢铁、建材、有色、石化化工扩展。碳配额收紧将倒逼企业减排,碳价信号引导资金流向低碳技术。CCER(国家核证自愿减排量)重启后,林业碳汇、可再生能源、甲烷利用等项目可为工业减碳提供抵消机制。
二是能效基准约束。 国家发改委等部门发布重点行业能效标杆水平和基准水平,对能效低于基准水平的企业限期改造,否则淘汰退出。这直接推动存量产能升级。
三是绿色金融激励。 碳减排支持工具、绿色债券、转型金融等为工业减碳项目提供低成本资金。央行定向再贷款支持清洁能源、节能环保等领域,降低企业融资成本。
四是产业准入与规划引导。 严控高耗能高排放项目盲目上马,新改扩建项目须满足能耗和碳排放强度要求;发布工业领域碳达峰实施方案,明确各行业达峰路线图。
三、重点盯防行业:五大高排放领域
钢铁行业是碳排放第一大户,占工业碳排放约30%。重点关注:长流程向短流程转换(电炉钢比例提升)、氢冶金示范、极致能效改造。政策上,产能置换收紧、碳市场扩围将直接增加吨钢成本。
建材行业以水泥为核心,碳排放约占工业总量15%。水泥熟料生产的过程排放(碳酸盐分解)占其碳排放六成以上,难以通过电气化消除。重点关注:替代燃料替代率、低碳熟料技术、CCUS示范项目。错峰生产与产能减量置换是短期政策抓手。
有色行业中电解铝是碳排放大户,电力间接排放占比高。重点关注:绿电铝比例提升、电解槽节能改造、再生铝发展。政策上,电解铝已纳入碳市场预期名单,绿电交易与碳市场形成联动。
石化化工行业排放源分散,既有燃料燃烧排放,也有工艺过程排放。重点关注:炼化一体化能效提升、低碳原料替代(如乙烷裂解、生物基原料)、废塑料化学循环。碳市场扩围后,合规成本将促使企业优化用能结构。
电力行业虽属能源领域,但与工业减碳深度耦合。工业绿电替代依赖电力系统低碳化转型,风电光伏装机扩张与新型电力系统建设为工业电气化提供支撑。
四、企业应对建议
企业应尽快开展碳盘查,摸清自身排放家底;对标行业能效标杆,制定技术改造路线图;关注碳市场扩围节奏,提前做好配额履约准备;利用绿色金融工具降低减碳投资成本;在供应链层面推动上下游协同减排。
工业减碳不是单一技术问题,而是政策、市场、技术交织的系统工程。紧盯政策信号,抓住重点行业的窗口期,方能在低碳转型中赢得先机。
如若转载,请注明出处:http://www.xinmeizhijia.com/product/22.html
更新时间:2026-10-30 12:21:41